ANAF ia la puricat cheltuielile auto: detaliile care le pot crea probleme firmelor
 Adaugă-ne ca sursă preferată în Google
 Urmărește Libertatea in Google Discover
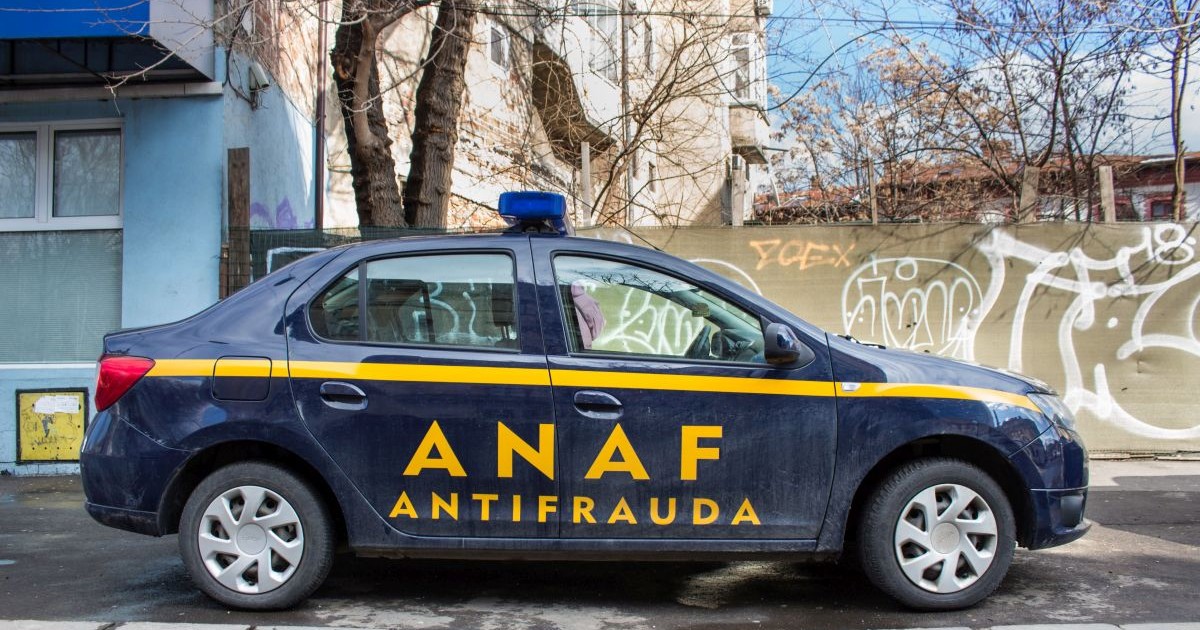
ANAF ia la puricat cheltuielile auto. Sunt câteva detalii care le pot crea probleme firmelor. Inspectorii Direcției Generale Antifraudă Fiscală și-au orientat atenția către una dintre cele mai utilizate metode de optimizare fiscală din România: cheltuielile cu parcul auto.
Cuprins:
Verificări la „sânge”
Inspectorii verifică acum la sânge dacă mașinile trecute pe firmă sunt folosite exclusiv în scop profesional sau dacă servesc, de fapt, intereselor personale ale patronilor și angajaților.
Doi specialiști în fiscalitate trag un semnal de alarmă: verificarea parcurilor auto a devenit principalul teren de conflict între firme și ANAF. Potrivit acestora, inspectorii vizează acum un spectru larg de taxe, transformând orice vehicul de companie într-o sursă potențială de sancțiuni.
„Pentru multe companii, cheltuielile cu autovehiculele de serviciu au fost ani la rând un capitol tratat aproape mecanic: facturi recurente, reguli aplicate constant și puține întrebări din partea autorităților. Acest „detaliu” fiscal a urcat însă rapid în topul priorităților ANAF”, spun Costin Manta, Partener, Taxe Indirecte, EY România și Teona Mierlă, Manager, Taxe Directe, EY România, potrivit Startupcafe.
De ce au devenit cheltuielile auto „magnet” pentru controalele ANAF?
Autovehiculele reprezintă un caz aparte în contabilitate, fiind printre puținele active care impactează simultan patru paliere fiscale majore: impozitul pe profit, TVA-ul, impozitul pe venit și contribuțiile sociale. Acestea le transformă într-o țintă prioritară pentru inspectori.
Cea mai mare vulnerabilitate apare acolo unde activitatea firmei se suprapune cu uzul privat. Este o zonă „gri” în care interpretările pot varia drastic între contribuabil și organul de control. În absența unei documentări riguroase, inspectorii tind să încline balanța în favoarea statului.
Astăzi, alegerea între deductibilitatea limitată și cea integrală nu mai este doar o simplă bifă contabilă, ci un factor de risc major: deductibilitate 50%(se aplică automat pentru uz mixt, fără bătăi de cap cu actele) saau deductibilitate 100%(necesită dovezi clare- foi de parcurs, ordine de deplasare) că mașina este folosită exclusiv pentru afaceri.
ANAF analizează acum în profunzime această încadrare, deoarece o eroare de documentare din partea firmei permite statului să recalculeze retroactiv toate cele patru tipuri de taxe menționate mai sus.
Interesul autorităților este alimentat de faptul că, prin simpla contestare a foilor de parcurs, pot colecta sume considerabile din diferențe de impozitare și penalități.
Acte importante
Câteva categorii de documente sunt recurente în verificările fiscale:
- politica internă privind utilizarea autovehiculelor;
- documente financiar contabile care reflectă cheltuielile suportate de societate;
- documente justificative privind modul de utilizare a autovehiculelor de serviciu, acolo unde se susține utilizarea exclusivă în scop profesional – de ex., foi de parcurs ce conțin informațiile minime prevăzute de lege;
- există sau nu reguli clare privind suportarea costurilor aferente utilizării personale.
Cei doi specialiști subliniază faptul că nu lipsa unui document generează automat risc, ci lipsa de coerență între documente, practică și tratamentul fiscal ales.